নিজস্ব প্রতিবেদক
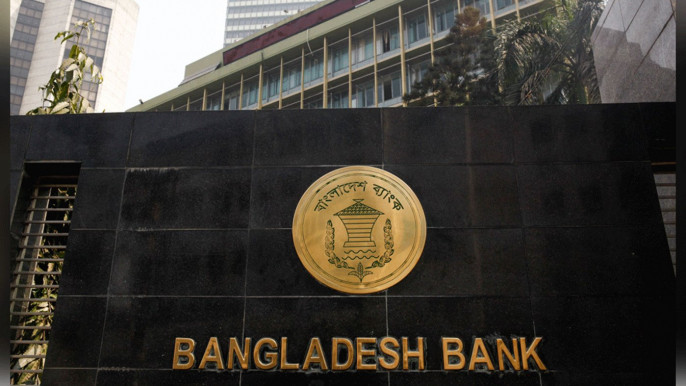
রাষ্ট্রায়ত্ত চার বাণিজ্যিক ব্যাংক—অগ্রণী, জনতা, বেসিক ও রূপালী ব্যাংকের মূলধন ঘাটতি কাটাতে নেওয়া পুনরুদ্ধার পরিকল্পনাকে অযৌক্তিক ও বাস্তবতার সঙ্গে অসংগত বলে মত দিয়েছে বাংলাদেশ ব্যাংক। কেন্দ্রীয় ব্যাংক বলছে, বিশাল ঘাটতির বিপরীতে ব্যাংকগুলোর প্রস্তাব করা টার্গেট অতি উচ্চাভিলাষী ও বাস্তবায়নযোগ্য নয়।
২০২৪ সালের ডিসেম্বর শেষে রাষ্ট্রায়ত্ত ছয় ব্যাংকের সম্মিলিত মূলধন ঘাটতি দাঁড়ায় প্রায় ৩১ হাজার কোটি টাকা। এ অবস্থায় ২০২৯ সালের মধ্যে ঘাটতি কমানোর লক্ষ্যে ব্যাংকগুলোকে পাঁচ বছরের কর্মপরিকল্পনা দিতে বলা হয়েছিল। তবে বাংলাদেশ ব্যাংক অগ্রণী, জনতা ও বেসিক ব্যাংকের পরিকল্পনা ফেরত পাঠিয়েছে।
কোন ব্যাংকের অবস্থা কেমন?
অগ্রণী ব্যাংক
২০২৪ সালের শেষে মূলধন ঘাটতি ৭,৬৯২ কোটি টাকা। ব্যাংকটির প্রস্তাব—২০২৯ সালের মধ্যে ৬,২৪৫ কোটি টাকা ঘাটতি কমাবে। অথচ গত বছর ৯৩৭ কোটি টাকা নিট লোকসান করেছে। প্রভিশন ঘাটতি রয়েছে ১২,৭৯০ কোটি টাকা।
বেসিক ব্যাংক
ঘাটতি ৮,৬২১ কোটি টাকা। পরিকল্পনা অনুযায়ী ২০২৯ সালে তা কমে দাঁড়াবে ৩,২৫৭ কোটিতে। কিন্তু ব্যাংকটি টানা তিন বছর লোকসানে। শুধু ২০২৪ সালেই লোকসান ৮৬৩ কোটি টাকা।
জনতা ব্যাংক
বর্তমান ঘাটতি ১০,৭০০ কোটি টাকা হলেও পাঁচ বছর পর তা বাড়বে বলেই পরিকল্পনায় উল্লেখ। প্রভিশনিং ঘাটতি ৪৭,৩০০ কোটি থেকে কমিয়ে ৩০,২৪০ কোটি করার টার্গেট দিয়েছে। ২০২৪ সালে লোকসান ৩,০৭১ কোটি টাকা।
রূপালী ব্যাংক
তুলনামূলক সংযত পরিকল্পনা দিয়েছে। ২০২৯ সালে মূলধন ঘাটতি নামিয়ে আনার লক্ষ্য ২,৯৯১ কোটি টাকা। গত তিন বছরে ব্যাংকটি মুনাফায় আছে—৮৩ কোটি টাকা।
অন্যদিকে, সোনালী ব্যাংক ২০২৪ সালে মূলধন উদ্বৃত্ত দেখিয়েছে ৬৪ কোটি টাকা; ২০২৯ সালে তা বাড়িয়ে ৫,৮৪২ কোটি টাকার লক্ষ্য।
বিডিবিএল-ও উদ্বৃত্ত ব্যাংকের তালিকায়, লক্ষ্য ২০২৯ সালে ৩৯৭ কোটি টাকা।
বিশেষজ্ঞদের পরামর্শ
অর্থনীতিবিদদের মতে, শুধু মুনাফা বাড়ানো নয়—খেলাপি ঋণ আদায়, মামলা নিষ্পত্তি, সম্পদ পুনর্মূল্যায়ন, বন্ড ইস্যু, অকার্যকর শাখা বন্ধ ও ডিজিটাল চ্যানেল বৃদ্ধি—এসব যৌথ পদক্ষেপেই টেকসই সমাধান সম্ভব।
বাংলাদেশ ব্যাংকের হিসাব অনুযায়ী, চলতি বছরের জুন শেষে দেশের ব্যাংকগুলোর মোট মূলধন ঘাটতি পেরিয়ে গেছে ১ লক্ষ ৫৫ হাজার কোটি টাকা। বাধ্যতামূলক মূলধন ধরে রাখতে ব্যর্থ ব্যাংকের সংখ্যা ২৪টি।